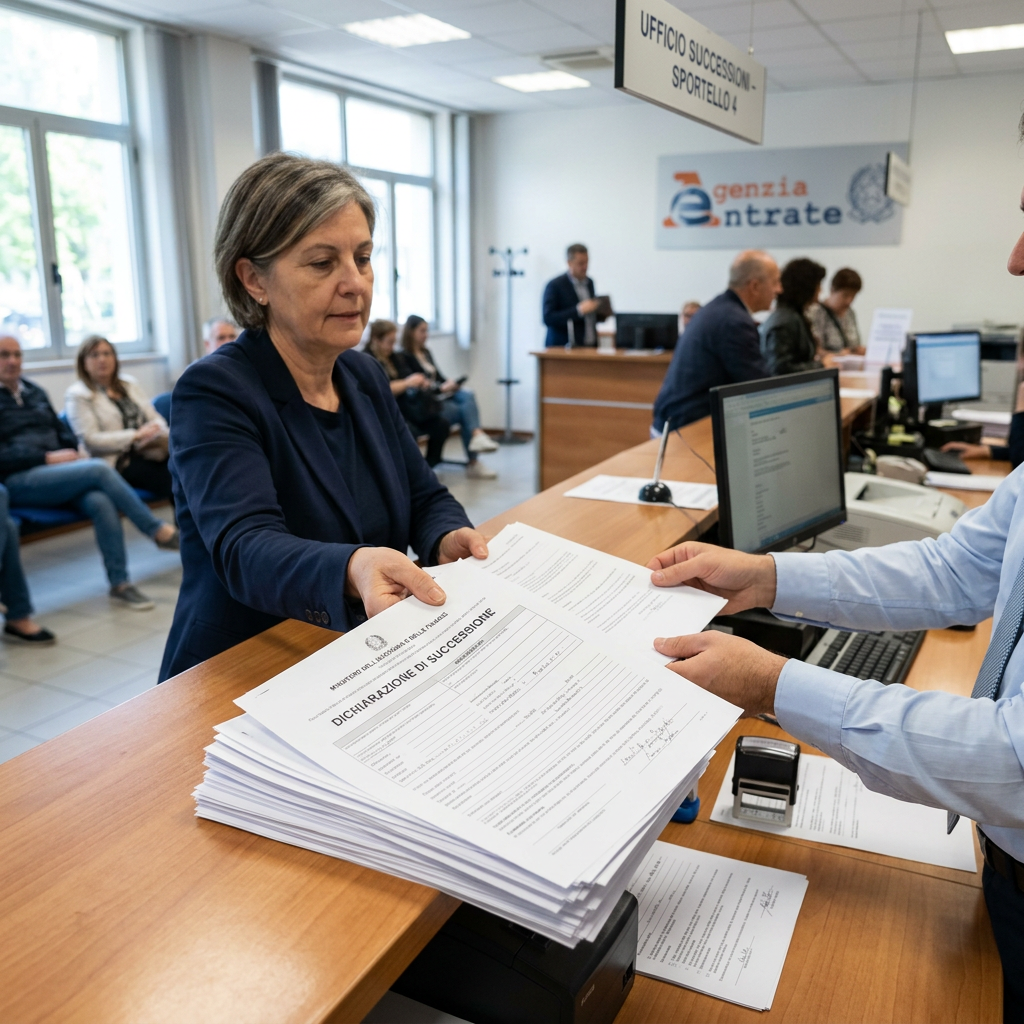
La Cassazione penale sezione 6 con la sentenza numero 21620/2026 ha stabilito che non integra il delitto di falsità ideologica commessa dal privato in atto pubblico la condotta di chi, nella dichiarazione di successione, si indichi quale erede, in quanto tale dichiarazione assolve esclusivamente a una funzione tributaria e non è destinata a provare la verità dei fatti affermati.
Fattispecie in cui la dichiarazione risulta resa con riguardo a testamento olografo.

